Introducción
El déficit es real y nadie lo discute. En 2025 la producción fiscalizada de gas cayó 12% y acumuló una reducción de 31% frente a 2021; las reservas probadas pasaron de 3.164 a 1.717 gigapiés cúbicos en ese periodo (Promigas, 2026). La dependencia ya está instalada: los volúmenes regasificados por SPEC LNG en Cartagena pasaron de 5 millones de pies cúbicos diarios en promedio durante 2021 a 174 en 2025, y el gas importado representó 28% del suministro total en lo corrido de 2026, con un pico de 34% en agosto (Promigas, 2026).
La respuesta ha sido construir. Se cuentan catorce proyectos de regasificación en distintas fases (La República, 2026), y la Bolsa Mercantil de Colombia proyecta contratación que se extiende hasta la década de 2030 (BMC, 2026).
La pregunta que la carrera no responde es aritmética. Un terminal de regasificación no produce gas: lo recibe. Su viabilidad depende de que exista molécula disponible a un precio que alguien en Colombia pueda pagar.
El precio que Colombia sostiene
El precio negociado en el mercado primario de gas se ubica en US$10,93 por MMBtu en 2026. En 2019 era US$6,36 (BMC, 2026). Un aumento de 72% en siete años, antes de transporte y distribución, y antes de que la mayor parte de la capacidad de importación entre en operación.
El dato más revelador es el del propio importador. Alberto Consuegra, presidente de Amazónica LNG, declaró públicamente que su gas regasificado se vendería entre US$11 y US$13 por MMBtu (Portafolio, 2026). El gas importado llega al mercado en el techo o por encima de lo que el mercado primario ya paga, y ese pago ya viene de subir 72%. Transporte, distribución y comercialización se suman después.
La viabilidad que hay que discutir no es técnica. Es económica.
No es que no haya contratos en firme. Es quién los recibe
Aquí se cometen dos errores opuestos: creer que los contratos en firme no existen y creer que están al alcance de cualquiera. Los contratos en firme de largo plazo existen, se firman y en general se honran. Lo que no es universal es el acceso a ellos.
Un productor con un cargamento disponible no compara su costo contra el precio colombiano: compara el precio colombiano contra su mejor alternativa. Y cuando la oferta escasea, ordena a sus clientes por valor estratégico. El caso de Qatar en 2026 lo muestra con nitidez: cuando QatarEnergy quedó corto, compró 33 cargamentos spot estadounidenses —frente a cuatro el año anterior— para proteger su reputación de proveedor confiable, y los redirigió a Japón, Corea del Sur, India, Bangladesh y Taiwán.
Los avisos de fuerza mayor alcanzaron contratos de largo plazo en Asia y en Europa —China, Corea del Sur, Italia y Bélgica— (Al Jazeera, 2026). La reposición no fue pareja: los cargamentos comprados en Estados Unidos fueron a Asia, Corea del Sur incluida, y ninguno a Italia ni a Bélgica (EnergyNow, 2026; OilPrice, 2026; The New Arab, 2026).
Todos eran clientes de Qatar con contrato en firme. Lo que decidió quién recibía molécula de reposición y quién solo una carta no fue la capacidad de producción: fue el lugar de cada cliente en la jerarquía. Y el instrumento con el que Qatar protegió a los suyos fue comprar spot.
Colombia no ocupa hoy, hasta donde muestra el registro público, el tramo de clientes estratégicos de los grandes productores. Para sus compradores, la alternativa disponible puede terminar siendo el spot o una fórmula que el vendedor acepte con prima: un precio que no controlan.
Por qué ese precio no baja por negociar mejor
Desde la declaración de fuerza mayor de QatarEnergy sobre Ras Laffan el 4 de marzo de 2026 y el cierre efectivo del Estrecho de Ormuz, los precios de referencia de los mercados importadores no han vuelto a su nivel previo (QatarEnergy, 2026). Lo que en agosto eran dos picos hoy son tres, y el de septiembre es el más alto en aproximadamente dos años y medio (JR Engineering Company, 2026a; JOGMEC, 2026).
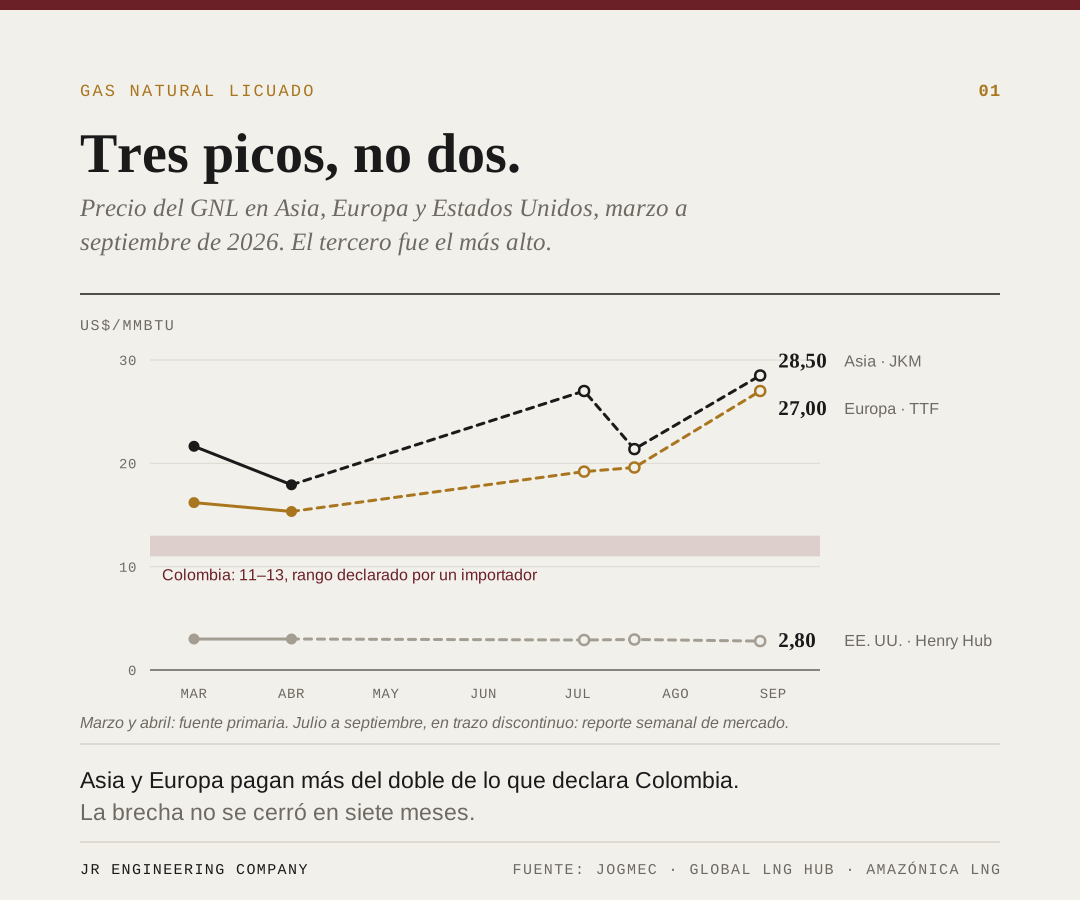
Henry Hub se mantuvo plano todo el periodo, entre 2,8 y 3,0 dólares, aislado por producción doméstica. Los importadores hicieron otra cosa. Al 11 de septiembre el diferencial JKM–Henry Hub se ubica cerca de US$25,7 por MMBtu y el TTF–Henry Hub cerca de US$24,2. La licuefacción y el transporte cuestan del orden de 3 a 4 dólares hacia la cuenca Atlántica y de 5 a 6 hacia Asia (GaffneyCline, 2025). Lo que excede eso es, en lo esencial, renta, y la renta no va al comprador que paga menos.
Un metanero estándar de 160.000 metros cúbicos transporta del orden de 3,6 millones de MMBtu entregados. Con un diferencial de once dólares por MMBtu —conservador frente a los niveles de septiembre— la cuenta del vendedor da cerca de cuarenta millones de dólares por cargamento. Con la brecha de veinte dólares entre las dos construcciones de precio que se describen más abajo, setenta y dos; al diferencial JKM–Henry Hub observado el 11 de septiembre, noventa y dos.
Cuarenta millones por cargamento es lo que un vendedor deja sobre la mesa cada vez que despacha barato a un comprador que no está arriba en su lista. Repítalo durante siete años.
Dos maneras de armar el mismo precio
Aquí está el problema: dos precios para la misma molécula. Colombia suma costos. Quien tiene la molécula compara destinos.
Un proyecto de regasificación se estructura sumando costos: gas en origen, licuefacción, flete, regasificación, transporte interno. De esa suma sale una tarifa que se compara contra lo que el mercado paga. Sobre esa base, los números cierran: la suma aterriza en torno a US$9,3 por MMBtu puesto en city gate —el punto de entrega a la red de distribución—, coherente con los US$10,93 que el mercado primario ya paga.
Quien tiene la molécula no calcula el precio como Colombia calcula el proyecto: lo arma sobre costo de oportunidad. Parte de lo que le pagaría el mejor mercado alternativo, descuenta el flete hasta allá y suma el flete hasta Colombia y la regasificación: 27,00 − 0,90 + 0,40 + 2,90. Esa construcción aterriza cerca de US$29,4.
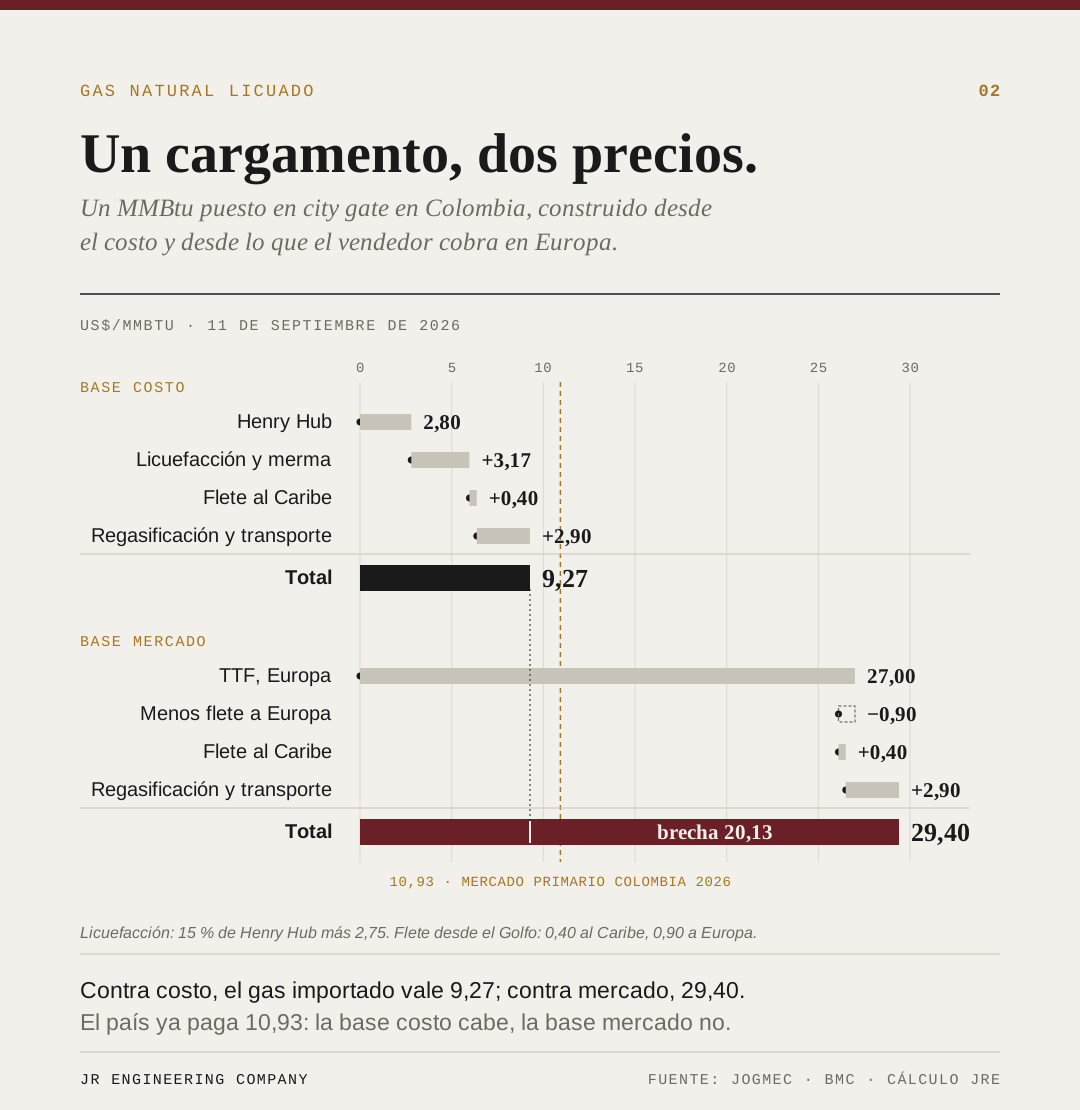
Veinte dólares por MMBtu de diferencia. No es un sobrecosto que la eficiencia corrija: quien tiene la molécula usa la segunda cuenta.
El registro arbitral muestra que esa preferencia puede tener además margen contractual, aunque no siempre lo tiene. Shell y Repsol perdieron frente a Venture Global por cargamentos retenidos durante la puesta en marcha de Calcasieu Pass —los tribunales de la Cámara de Comercio Internacional resolvieron que esos cargamentos no estaban sujetos a las obligaciones de largo plazo— y la corte de Nueva York se negó a anular el laudo de Shell en marzo de 2026. BP, en cambio, ganó su arbitraje por los mismos hechos (Enyo Law, 2026; Insurance Journal, 2026). Con su volumen y sin contratos de largo plazo, Colombia no fija precio: toma el que quede.
Venezuela y Trinidad: el mismo cálculo
Promigas incluye el gas de Venezuela entre las alternativas de importación, con la advertencia de que debería complementar sin generar nueva dependencia (Promigas, 2026). Esa opción se lee con la misma aritmética.
Hoy no hay gas venezolano disponible para exportación firme: el campo Dragón, de unos 4,2 billones de pies cúbicos, sigue sin producción: Estados Unidos revocó su licencia en 2025 y después la re-autorizó solo para negociar (Enerdata, 2025), y su desarrollo depende de decisiones que ningún actor colombiano controla. Trinidad tiene el problema espejo: Atlantic LNG mantiene capacidad nominal cercana a 12 millones de toneladas anuales y exportó alrededor de 9 en 2025, con producción por debajo de 3 mil millones de pies cúbicos diarios (Natural Gas Intelligence, 2026).
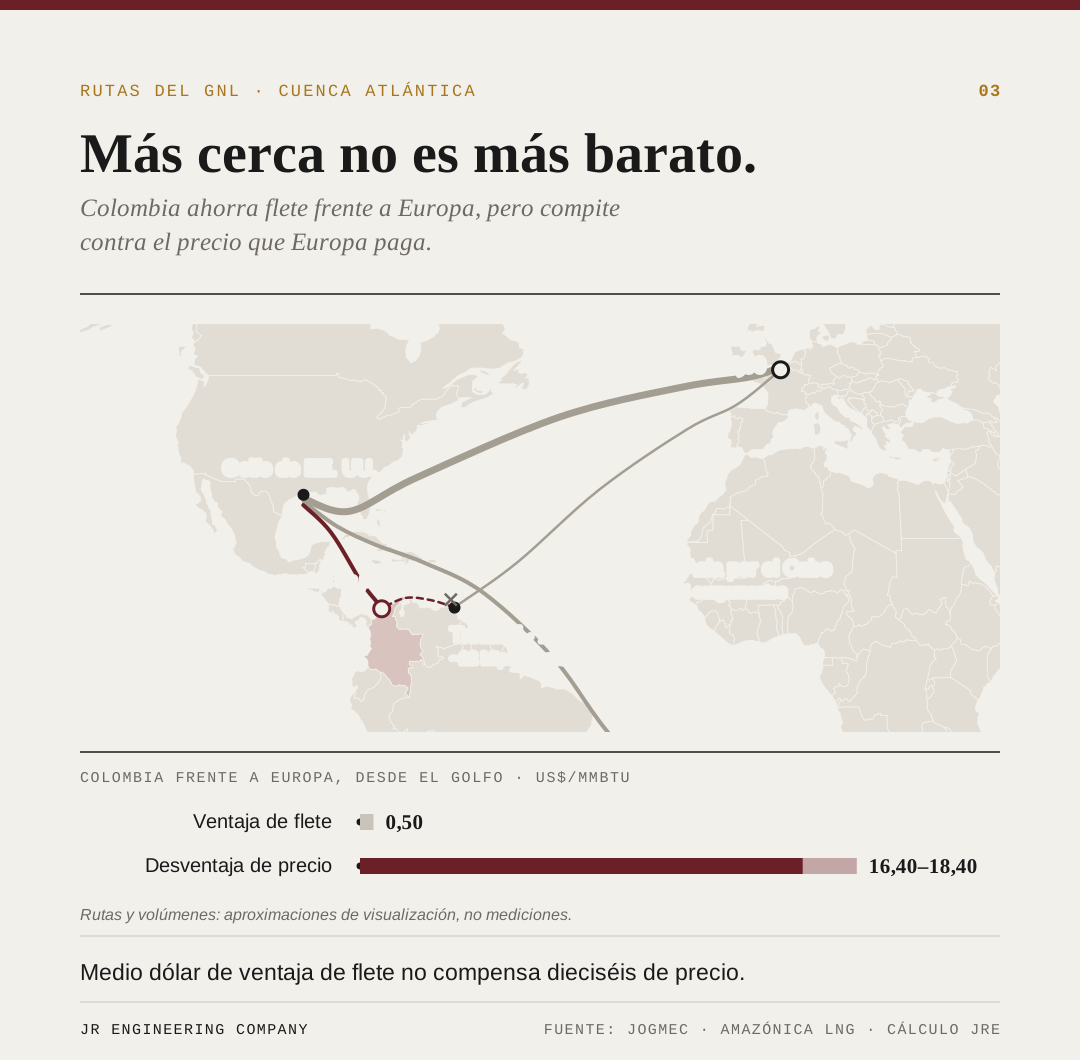
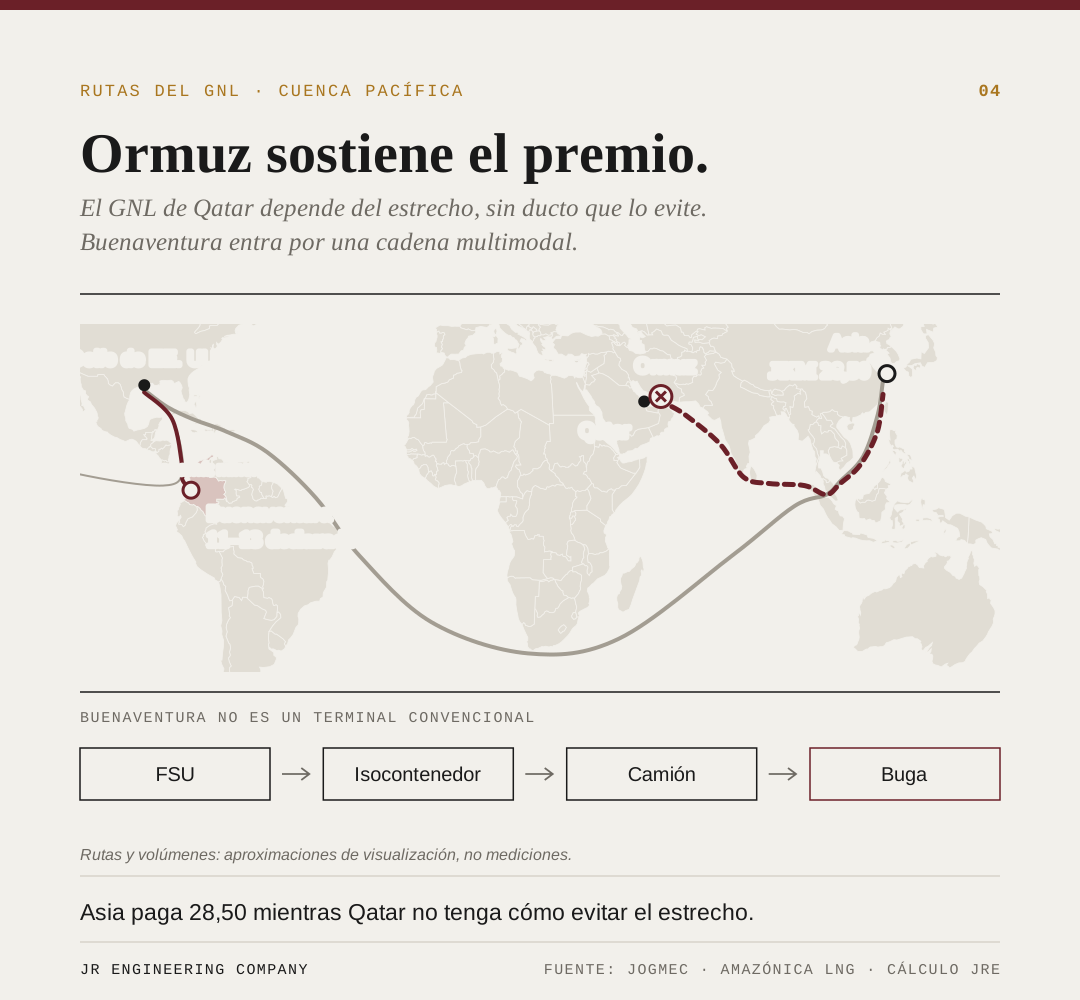
Trinidad construyó licuefacción sin molécula suficiente. Colombia está construyendo regasificación sin molécula contratada. Es el mismo error de secuencia en los dos extremos de la misma cadena, en la misma cuenca, en la misma década.
Y si mañana apareciera gas venezolano exportable, el cálculo del vendedor no cambia por ser vecino. Un productor con acceso al Atlántico compara Cartagena contra Róterdam. La distancia juega a favor de Colombia por cerca de medio dólar; el precio juega en contra por dieciséis a dieciocho.
La demanda ya se contrajo, y la ventana se cierra
El efecto ya aparece en los datos. Entre enero y agosto de 2026 la demanda no térmica cayó 58 gigaBTU diarios, un 7% frente al mismo periodo de 2025, y la demanda industrial se redujo 23% (Promigas, 2026). Promigas nombra el mecanismo: un suministro insuficiente, costoso o incierto lleva a consumidores e industrias a reducir actividad o a sustituir el gas por energéticos con mayores emisiones y costos.
Un terminal se dimensiona contra una demanda proyectada. Si el precio de equilibrio expulsa a la demanda industrial —y ya expulsó casi una cuarta parte en ocho meses— el volumen que sostiene el negocio se encoge justo cuando la capacidad entra en operación.
La ventana también se cierra desde el otro extremo. El gas de Sirius comenzaría a aportar hacia 2031, y la Bolsa Mercantil es explícita: al ser de origen nacional, el mercado lo priorizará sobre el importado (BMC, 2026). Los terminales que hoy se financian con horizontes de siete años y más comprometen capital contra una ventana que se estrecha por ambos lados. Y la aritmética tampoco ayuda: aun con la entrada de Buenaventura, Coveñas y Puerto Bahía, el déficit sube cerca de 2% hacia marzo de 2027 (BMC, 2026).
El sector ya dijo quién paga
El 15 de septiembre de 2026 Promigas presentó el XXVII Informe del Sector Gas Natural en Colombia con cinco decisiones prioritarias. Dos de ellas contestan la pregunta de este artículo.
La primera propone asegurar y diversificar las importaciones mediante nueva infraestructura, mayores alternativas de contratación y reglas claras para reconocer los costos de suministro, regasificación y almacenamiento. La quinta propone proteger a los consumidores garantizando el giro oportuno y mejorando la focalización de los subsidios a hogares vulnerables (Promigas, 2026).
Reconocer esos costos es trasladarlos a tarifa. Focalizar subsidios es admitir que, trasladados, hay hogares que no pueden pagarlos. Leído junto, el mensaje es otro: el sector no está discutiendo si el gas importado va a ser caro. Está pidiendo el mecanismo para cobrarlo y el colchón para quienes no alcancen.
Juan Manuel Rojas, presidente de Promigas, plantea dos horizontes que no son alternativos entre sí: asegurar importaciones e infraestructura en el corto plazo, recuperar producción nacional y confiabilidad en el mediano y largo (Promigas, 2026).
Quién pone el capital
| Proyecto | Capital anunciado | Origen del fondeo |
|---|---|---|
| Regasificadora del Pacífico (Buenaventura–Buga) | US$172 M | Deuda senior de US$130 M: Financiera de Desarrollo Nacional y BTG Pactual, US$65 M cada uno |
| Puerto Bahía (Cartagena) | ~US$80 M | Frontera Energy (TSX: FEC), más arrendamiento de unidad flotante a siete años respaldado por take-or-pay de Ecopetrol |
| Amazónica LNG (Palermo, Magdalena) | ~US$150 M | Capital privado, contrato EPC con Jereh Group |
Banca de desarrollo pública, banca de inversión, capital privado extranjero, y una empresa estatal listada en Nueva York asumiendo obligaciones take-or-pay que respaldan el arrendamiento de una unidad flotante a siete años (Frontera Energy, 2026). Si el gas llega a un precio que el usuario final no puede pagar, la diferencia se reparte entre tarifa y patrimonio. Fuera de una renegociación que nadie ha anunciado, no hay una tercera opción.
Y el orden en que se firmó importa. Al 16 de septiembre de 2026 no consta en fuente pública la adjudicación del proceso de suministro que Ecopetrol abrió el 30 de julio, cuyo cronograma fijaba notificación de resultado el 4 de septiembre (Ecopetrol, 2026a). La revisión de su sala de prensa, de su canal de información relevante al mercado y de sus reportes 6-K ante la SEC entre el 31 de agosto y el 15 de septiembre no arroja comunicación alguna sobre suministro de gas (Ecopetrol, 2026b).
Se ensilló el caballo antes de comprarlo.
Contraposición reconocida
Esta posición admite cinco objeciones legítimas.
El incumbente está ampliando capacidad, luego el negocio sirve. Promigas adelantó a octubre de 2026 la ampliación de SPEC LNG prevista para septiembre de 2027, sumando 58 millones de pies cúbicos diarios (MPCD) para llevar la terminal a 533, con licencia modificada por la ANLA mediante Resolución 002149 del 11 de agosto de 2026 (Promigas, 2026; ANLA, 2026). Concedido en parte: nadie adelanta once meses una capacidad que considera inútil.
Pero Promigas cobra por mover gas —transporte, distribución y regasificación, sobre infraestructura y volumen regulado (Promigas, 2025)—, no por el margen de la molécula. Adelantar capacidad ante El Niño es racional para ese negocio. Comprometer capital a siete años contra el margen del cargamento es otra exposición, y la corren otros.
El spread es coyuntural y se normalizará. Es la objeción que más se repite. Llamar coyuntural a la divergencia exige decir desde cuándo, y la respuesta no es marzo de 2026. La crisis energética arrancó en 2021 con el rebote posterior a la pandemia, antes de la invasión rusa de Ucrania. En 2020 el TTF y el Henry Hub se movían casi a la par —razón de volatilidad de 1,18—; entre 2021 y 2023 esa razón osciló entre 1,8 y 2,8, y no hay cointegración entre ambos en 2020–2022 (Wikipedia, 2026; Gases, 2026).
Sobre esa divergencia cayeron la guerra y, en 2026, Ormuz. Cada evento es coyuntural. Lo que sobrevive a todos ellos no lo es.
La conducta del vendedor es indicio, no prueba: Venture Global vendió en spot la producción de puesta en marcha durante la crisis de 2021–2023 mientras sus compradores de largo plazo esperaban (Enyo Law, 2026), y en 2026 su planta de Plaquemines hace lo mismo en su puesta en marcha, con la promesa de iniciar entregas de largo plazo el 31 de octubre (Baird Maritime, 2026).
Queda abierta la curva forward a siete años. Quien financie sobre la normalización debe declarar ese supuesto y su fecha.
Con buena gestión comercial se consiguen contratos en firme. Es cierto, y se concede sin reservas: existen, se firman y en general se honran. Si Colombia consigue suministro en firme a precio razonable, y el vendedor lo honra —que el caso Venture Global muestra que no es automático—, cubrirá el déficit de estos años. Pero el capital, los take-or-pay y los arrendamientos a siete años ya se comprometieron contra una molécula cuyo precio no se controla. Un contrato firmado mejora la posición; no convierte en propia una molécula ajena.
Trasladar a tarifa es un mecanismo legítimo y existente. Cierto. El problema no es su legitimidad sino su tamaño: no está cuantificado en ningún documento público, y una demanda industrial que ya cayó 23% sugiere que el traslado tiene un límite que el mercado está empezando a revelar.
Ecopetrol ya licita a Henry Hub, luego el precio no se fija por costo de oportunidad. Es la objeción más concreta, y sale del propio mercado colombiano. El pliego de Ecopetrol para suministro entregado en Buenaventura exige una fórmula indexada a Henry Hub para todo el plazo del contrato, que es de cinco años (Ecopetrol, 2026c). Si esa licitación se adjudica a un precio entregado cercano a la base costo, esta tesis queda debilitada en su centro, y hay que decirlo así.
Pero pedir no es obtener. El resultado no es público, y una fórmula indexada puede cargar en la prima fija lo que la indexación parece ceder: con Henry Hub en 2,8 dólares, la cifra que decide es la constante, no el índice. La prueba de fuego es el precio adjudicado, no la plantilla del pliego.
Las decisiones en juego
Para quien puso o va a poner el capital, las preguntas no son de precio:
- ¿A qué precio de gas puesto en city gate cubre el proyecto su servicio de deuda?
- ¿Con qué volumen mínimo, si la demanda industrial ya migró?
- ¿Qué pasa con el retorno si el gas nacional entra desde 2031 con prioridad de despacho y la ventana de uso se acorta a la mitad del plazo financiado?
- ¿Quién absorbe el take-or-pay si se activa antes de que exista molécula contratada, por cuánto tiempo y contra qué línea del balance?
- ¿Cuánta capacidad de los catorce proyectos se construirá de verdad, y sigue en pie el plan propio si los demás también entran?
- ¿Qué parte del sobrecosto puede ir a tarifa y qué parte termina en patrimonio, y quién confirma esa frontera?
- ¿Quién responde cuando la capacidad existe, se está pagando y el gas no llega?
Confianza y límites
Este es un ensayo de posición y su aparato de fuentes está graduado en consecuencia. Las cifras que sostienen el argumento —mercado colombiano, producción, reservas, demanda, capital comprometido y divulgación de emisores— provienen de documento primario de quien las publica. Los niveles de precio internacional de julio a septiembre de 2026 provienen de reporte semanal de mercado y cargan menor confianza que los puntos de marzo y abril, validados contra fuentes primarias en la serie original. El soporte cuantitativo del argumento de calendario —razones de volatilidad y cointegración TTF–Henry Hub, y el fechado de la crisis energética en 2021— descansa en un estudio econométrico publicado (Gases, 2026) y en una entrada de referencia, y se presenta como tal; la conducta del vendedor se documenta como patrón comercial —ventas spot durante la puesta en marcha—, no como incumplimiento repetido, y se presenta como indicio y no como prueba. La aritmética de cargamento y el comparativo de construcciones de precio son cálculos reproducibles a partir de los supuestos que declara el texto; no son cotizaciones ni ofertas observadas. El estado de la adjudicación del proceso de suministro de Ecopetrol permanece abierto a la fecha de publicación: la ausencia de anuncio no prueba que no hubo adjudicación, solo que no consta en los tres canales revisados.
Conclusión
Todo el debate público está organizado alrededor de una pregunta: cómo conseguir gas. Casi nadie está haciendo la siguiente: si el gas, al precio al que el mundo lo vende, sigue siendo el energético correcto para la matriz colombiana.
Hay dos caminos.
El primero es el que ya plantea el sector: reconocer el costo en tarifa y focalizar subsidios. Es coherente y ejecutable. También significa que la nación absorbe el costo —por la factura o por el fisco— mientras dure la dependencia, por un monto que hoy no aparece cuantificado en ningún documento público.
El segundo es más incómodo: preguntar si una matriz que importa un tercio de su gas en el mes pico, con reservas que cayeron casi a la mitad y una demanda industrial que ya se contrajo 23%, debe seguir asignando capital a recibir un combustible cuyo precio no controla.
Esa pregunta no es ideológica. Es económica.
No existe combustible bueno ni malo. Existe el que está disponible. Y disponible significa dos cosas a la vez: que exista físicamente y que pueda pagarse.
Un energético que llega pero que el usuario no puede comprar no está disponible. Está presente.
Esta posición tampoco está cerrada. La refutarían dos hechos concretos: que la licitación de Ecopetrol para Buenaventura se adjudique a un precio entregado cercano a la base costo, o que la curva a plazo del JKM y del TTF para 2027–2030 caiga por debajo de US$12/MMBtu.
Hasta entonces, la carga de la prueba está en quien financia contra la base costo.
El ejercicio que vale la pena no es auditar la cifra de otro. Es que cada fondeador reconstruya la economía de su propio proyecto, con sus propios datos y supuestos de precio, volumen y ventana, y la someta después a la única prueba que importa:
¿sobrevive a una retrospectiva hecha por alguien que no participó y que llega hostil?
Si mañana aparecen contratos en firme a un precio soportable, el país habrá resuelto los años difíciles. Eso importa.
Pero la apuesta sigue abierta el día después de firmar.
Porque lo que se compró fue capacidad de recibir, no gas.
Referencias
- Al Jazeera. (2026, 24 de marzo). QatarEnergy declares force majeure on some LNG contracts due to Iran war.
- Autoridad Nacional de Licencias Ambientales. (2026). Resolución 002149 del 11 de agosto de 2026 — modificación de licencia ambiental de SPEC LNG.
- Baird Maritime. (2026, 9 de marzo). Venture Global LNG promises on-time cargoes at agreed rates [Reuters].
- Bolsa Mercantil de Colombia. (2026). Foro del Gas 2026: contratación, precios de mercado primario y proyecciones de déficit. Vía Valora Analitik, 30 de julio de 2026.
- Ecopetrol S.A. (2026a). Ecopetrol abre nuevo proceso para contratación de suministro de gas bajo la modalidad Delivered Ex-Ship en Buenaventura. 30 de julio de 2026.
- Ecopetrol S.A. (2026b). Reportes Form 6-K ante la Securities and Exchange Commission, 31 de agosto a 15 de septiembre de 2026.
- Ecopetrol S.A. (2026c). Bid Document for LNG Tender on a Delivered Ex-Ship (DES) Basis. 16 de marzo de 2026.
- Enerdata. (2025, 13 de octubre). Shell gets US green light to resume Trinidad-Venezuela gas deal.
- EnergyNow. (2026, 30 de julio). QatarEnergy buys 33 US LNG cargoes to offset Hormuz disruption [Reuters].
- Enyo Law. (2026). Divergent Outcomes in LNG Arbitrations: BP and Shell face off with Venture Global.
- Frontera Energy Corporation. (2026). Frontera Becomes Pure-Play Infrastructure Company. 1 de junio de 2026.
- GaffneyCline. (2025, junio). Market Advice and Estimates of Contemporary LNG Contract Prices, Report #7 [Informe para la Australian Competition and Consumer Commission].
- Gases. (2026). Fragmentation and Vulnerability in the Global Natural Gas Market for a Sample of 59 Countries: A Combined Approach of Econometric Modeling and Hierarchical Clustering, 6(3), 30. MDPI. https://doi.org/10.3390/gases6030030
- Global LNG Hub. (2026). Reportes semanales JKM, TTF y Henry Hub, julio–septiembre de 2026.
- Insurance Journal. (2026, 3 de marzo). Judge Rejects Shell's Bid to Overturn Arbitration Award With Venture Global.
- JOGMEC. (2026, 14 de septiembre). Weekly Trend of Natural Gas and LNG Prices [JOGMEC Journal].
- JR Engineering Company. (2026a). Five months later: the molecule recovered, the premium didn't. 3 de agosto de 2026.
- JR Engineering Company. (2026b). The chokepoint premium — where an energy shock's rent actually lands. 1 de julio de 2026.
- La República. (2026). De 14 proyectos de regasificación a nivel nacional, solo uno está en operación.
- Natural Gas Intelligence. (2026). Trinidad and Tobago Taking Steps to Secure Feed Gas for Atlantic LNG.
- OilPrice. (2026, 30 de julio). Qatar turns to American LNG after Iran war cripples Ras Laffan.
- Portafolio. (2026). Declaraciones de Alberto Consuegra, presidente de Amazónica LNG, sobre rango de precio de venta.
- Promigas. (2025). Informe Integrado de Gestión 2025.
- Promigas. (2026). XXVII Informe del Sector Gas Natural en Colombia, InfoGas 2026. Declaraciones de Juan Manuel Rojas. Reportado por Narciso De la Hoz G. en Forbes Colombia, 15 de septiembre de 2026.
- QatarEnergy. (2026, 4 de marzo). Declaración de fuerza mayor sobre la producción de Ras Laffan y el cierre del Estrecho de Ormuz.
- The New Arab. (2026). QatarEnergy's 33-cargo US spot purchase to offset Hormuz disruption.
- Wikipedia. (2026). Global energy crisis (2021–2023) [Entrada de referencia]. Origen post-pandemia de la crisis energética global, anterior a la invasión rusa de Ucrania.